Domain versicherungs-wechsel24.de kaufen?
Wir ziehen mit dem Projekt
versicherungs-wechsel24.de um.
Sind Sie am Kauf der Domain
versicherungs-wechsel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungs-wechsel24.de kaufen?
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **

Ähnliche Suchbegriffe für Nassschnitt
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
Weinbrenner, Lars: KündigungKündigung , Kündigungsgründe, Kündigungsschutz, Beteiligung des Betriebsrats , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20240716, Titel der Reihe: Arbeitshilfen für Betriebsräte##, Autoren: Weinbrenner, Lars~Fischer, Johan, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Abfindung; Beendigung von Arbeitsverhältnissen; Kündigungsfristen; Kündigungsschutz; Massenentlassung; Verdachtskündigung; Weiterbeschäftigung; Weiterbeschäftigungsanspruch; fristlose Kündigung; Änderungskündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 80 Blätter, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet? Welche Faktoren fließen in die Berechnung von Prämien ein?
Prämien in der Versicherungsbranche werden üblicherweise basierend auf Risikofaktoren berechnet, wie z.B. Alter, Gesundheitszustand, Beruf und Versicherungssumme. Weitere Faktoren, die in die Berechnung einfließen können, sind die Art der Versicherung, die Laufzeit des Vertrags und eventuelle Vorerkrankungen. Die individuellen Risikomerkmale des Versicherungsnehmers bestimmen letztendlich die Höhe der Prämie. **
-
Wie werden Prämien in der Versicherungsbranche berechnet? Gibt es bestimmte Faktoren, die die Höhe der Prämien beeinflussen?
Prämien in der Versicherungsbranche werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel Alter, Geschlecht, Gesundheitszustand, Beruf und Versicherungssumme. Auch das Risiko, das der Versicherer eingehen muss, spielt eine wichtige Rolle bei der Festlegung der Prämienhöhe. Versicherungsunternehmen verwenden komplexe Algorithmen und statistische Modelle, um die Prämien für ihre Kunden zu kalkulieren. **

Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
Welche Arten von Policen bieten Versicherungsunternehmen in der Regel an und welche Leistungen sind in den jeweiligen Policen enthalten?
Versicherungsunternehmen bieten in der Regel Lebensversicherungen, Haftpflichtversicherungen, Kfz-Versicherungen, Hausratversicherungen und Krankenversicherungen an. Die Leistungen variieren je nach Art der Police, können aber beispielsweise Schadensersatz bei Unfällen, Diebstahl oder Krankheitskosten abdecken. Es ist wichtig, die genauen Leistungen und Bedingungen der jeweiligen Police zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
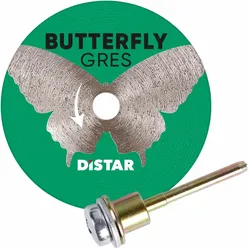
DiSTAR Diamanttrennscheibe Butterfly - Ø 45 mm (Nassschnitt)DiSTAR Diamanttrennscheibe Butterfly Ø 45 mm, Schaft 3,2 mm (Art. FA11058) Die Butterfly ist eine Scheibe für Rotationswerkzeuge, nicht für Winkelschleifer: Der Schaft misst 3,2 mm – das entspricht 1/8 Zoll und damit der gängigen Spannzangengröße von Geräten der Dremel-Klasse. Mit 0,6 mm Schnittbreite und einem empfohlenen Drehzahlbereich von 15.000 bis 20.000 U/min ist sie für feine Ausschnitte und Detailarbeiten in Feinsteinzeug gemacht. Ø 45 mm Durchmesser 0,6 mm Schnitt-Breite 3,2 mm Schaft 15–20.000 U/min Passt sie auf Ihre Maschine? Der Schaft von 3,2 mm entspricht 1/8 Zoll. Das ist die Standardspannzange von Rotationswerkzeugen – Dremel und Baugleiche. Auf einen Winkelschleifer passt diese Scheibe nicht: weder mechanisch noch von der Drehzahl her, denn ein 125er dreht rund 11.000 U/min und liegt damit unter dem empfohlenen Bereich. Warum eine kleine Scheibe langsamer schneidet – auch bei gleicher Drehzahl Eine Diamantscheibe schneidet nicht über die Drehzahl, sondern über die Umfangsgeschwindigkeit: darüber, wie schnell das Diamantkorn am Scheibenrand über das Material fährt. Und die hängt am Durchmesser. Bei halbem Durchmesser ist bei gleicher Drehzahl auch nur die halbe Geschwindigkeit im Schnitt. Deshalb ist eine Mini-Scheibe auf einem normalen Winkelschleifer nicht schnell, sondern langsam: Ø 125 mm bei 11.000 U/min rund 72 m/s – der Normalfall am Winkelschleifer Ø 76 mm bei 11.000 U/min rund 44 m/s Ø 50 mm bei 11.000 U/min rund 29 m/s – weniger als die Hälfte Ø 45 mm bei 20.000 U/min rund 47 m/s – deshalb brauchen kleine Scheiben schnelle Maschinen Ø 54 mm bei 20.000 U/min rund 57 m/s Was das für die Praxis heißt Eine Mini-Scheibe arbeitet sich langsamer durch das Material – das ist normal und kein Mangel. Der Fehler, den fast jeder macht: mit Druck nachhelfen. Druck erzeugt aber nur Wärme und Kantenausbrüche, und bei 0,6 bis 0,8 mm Scheibendicke ist er der schnellste Weg zum Verlaufen. Mini-Scheiben werden geführt, nicht gedrückt. Wofür sie gemacht ist Ausschnitte für Betätigungsplatten Der klassische Fall: ein rechteckiger Ausschnitt mitten in der Fliese, dessen Kanten hinter dem Rahmen verschwinden müssen – aber nicht mehr. Revisionsklappen und Lüftungsgitter Öffnungen, die maßgenau sitzen müssen und deren Ecken sichtbar bleiben. Steckdosen und Schalterdosen Kleine Ausschnitte, bei denen eine 125er-Scheibe über die Ecke hinausschneidet. Nacharbeiten und Mosaik Kleinteilige Anpassungen, bei denen eine große Scheibe zu viel mitnimmt. Eine runde Scheibe kann eine Innenecke nur so scharf ausschneiden, wie ihr eigener Radius es zulässt: Eine Ø-50-mm-Scheibe hinterlässt an der Ecke einen Radius von 25 mm. Für kleinere Innenradien brauchen Sie ein anderes Werkzeug – einen Fingerfräser, einen Fräskegel oder einen Diamantdraht. Dünne Scheiben: der Vorteil und die Grenze Scheibendicken von 0,6 bis 0,8 mm sind der Grund, warum diese Werkzeuge existieren. Je weniger Material der Schnitt wegnimmt, desto präziser lässt sich ein Ausschnitt setzen – und desto weniger Kraft muss ins Material. Minimaler Materialverlust Ein 0,8-mm-Schnitt nimmt weniger als die Hälfte dessen weg, was eine 2-mm-Scheibe kostet. Bei einem Ausschnitt für eine Betätigungsplatte entscheidet das über die Passung. Weniger Kraft, weniger Ausbrüche Weniger Material im Schnitt heißt weniger Kraft in der Glasur – die häufigste Ursache für Absplitterungen an der Schnittkante. Die harte Grenze: Seitenkräfte Eine 0,8-mm-Scheibe hat kaum Biegesteifigkeit. Verkanten, Hebeln oder seitliches Schleifen verbiegt oder bricht sie. Wenig Wärmespeicher Dünn heißt auch: wenig Masse, die Wärme aufnehmen kann. Wasser oder Kühlpausen sind hier wichtiger als bei einer dicken Scheibe. Nie seitlich belasten Der Schnitt muss immer gerade geführt werden. Sobald Sie die Scheibe im Schnitt verdrehen, um die Richtung zu korrigieren, arbeitet die volle Vorschubkraft auf die Flanke einer 0,8 mm dünnen Scheibe. Wenn die Richtung nicht stimmt: Maschine heraus, neu ansetzen. Nass oder trocken DiSTAR gibt Trocken- und Nassschnitt frei und empfiehlt die Wasserzufuhr. Bei 0,6 mm Scheibendicke und Drehzahlen um 20.000 U/min ist das nachvollziehbar: Es ist kaum Material vorhanden, das Wärme aufnehmen kann. Mit Wasser Längere Standzeit, kein Staub, saubere Schnittkante. Bei Rotationswerkzeugen genügt oft ein feuchter Schwamm neben der Schnittstelle. Trocken Möglich, aber nur in kurzen Durchgängen mit Pausen. Und mit Atemschutz – der Keramikstaub ist quarzhaltig. Kleine Scheibe, kleiner Wärmespeicher Bei Ø 45 bis 76 mm ist wenig Masse vorhanden, die Wärme aufnehmen kann – und die Scheibe steckt beim Ausschnittschneiden oft tief im Material, wo Luft kaum kühlt. Arbeiten Sie deshalb mit Wasser, wo es möglich ist, und sonst in kurzen Durchgängen mit Pausen. Eine überhitzte dünne Scheibe verzieht sich, verläuft im Schnitt und verliert Diamant. Arbeitstechnik 1 Anriss auf der Sichtseite setzen Und zwa18,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Weinbrenner, Lars: KündigungKündigung , Kündigungsgründe, Kündigungsschutz, Beteiligung des Betriebsrats , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20240716, Titel der Reihe: Arbeitshilfen für Betriebsräte##, Autoren: Weinbrenner, Lars~Fischer, Johan, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Abfindung; Beendigung von Arbeitsverhältnissen; Kündigungsfristen; Kündigungsschutz; Massenentlassung; Verdachtskündigung; Weiterbeschäftigung; Weiterbeschäftigungsanspruch; fristlose Kündigung; Änderungskündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 80 Blätter, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Ähnliche Suchbegriffe für Nassschnitt
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet? Welche Faktoren fließen in die Berechnung von Prämien ein?
Prämien in der Versicherungsbranche werden üblicherweise basierend auf Risikofaktoren berechnet, wie z.B. Alter, Gesundheitszustand, Beruf und Versicherungssumme. Weitere Faktoren, die in die Berechnung einfließen können, sind die Art der Versicherung, die Laufzeit des Vertrags und eventuelle Vorerkrankungen. Die individuellen Risikomerkmale des Versicherungsnehmers bestimmen letztendlich die Höhe der Prämie. **
-
Wie werden Prämien in der Versicherungsbranche berechnet? Gibt es bestimmte Faktoren, die die Höhe der Prämien beeinflussen?
Prämien in der Versicherungsbranche werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel Alter, Geschlecht, Gesundheitszustand, Beruf und Versicherungssumme. Auch das Risiko, das der Versicherer eingehen muss, spielt eine wichtige Rolle bei der Festlegung der Prämienhöhe. Versicherungsunternehmen verwenden komplexe Algorithmen und statistische Modelle, um die Prämien für ihre Kunden zu kalkulieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Welche Arten von Policen bieten Versicherungsunternehmen in der Regel an und welche Leistungen sind in den jeweiligen Policen enthalten?
Versicherungsunternehmen bieten in der Regel Lebensversicherungen, Haftpflichtversicherungen, Kfz-Versicherungen, Hausratversicherungen und Krankenversicherungen an. Die Leistungen variieren je nach Art der Police, können aber beispielsweise Schadensersatz bei Unfällen, Diebstahl oder Krankheitskosten abdecken. Es ist wichtig, die genauen Leistungen und Bedingungen der jeweiligen Police zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.