Domain versicherungs-wechsel24.de kaufen?
Wir ziehen mit dem Projekt
versicherungs-wechsel24.de um.
Sind Sie am Kauf der Domain
versicherungs-wechsel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungs-wechsel24.de kaufen?
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
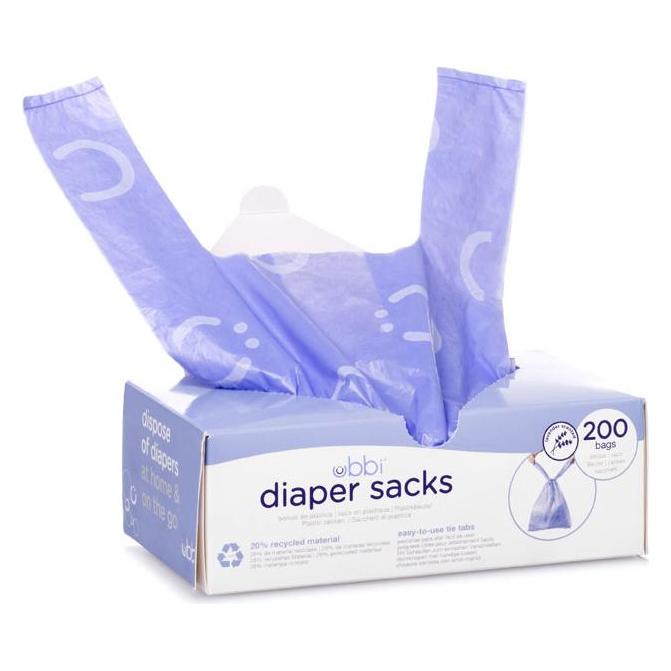

Ähnliche Suchbegriffe für Ubbi-Windelsack-UB10090
Top-Angebote
Produkte zum Begriff Ubbi-Windelsack-UB10090:
-
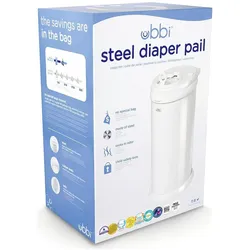
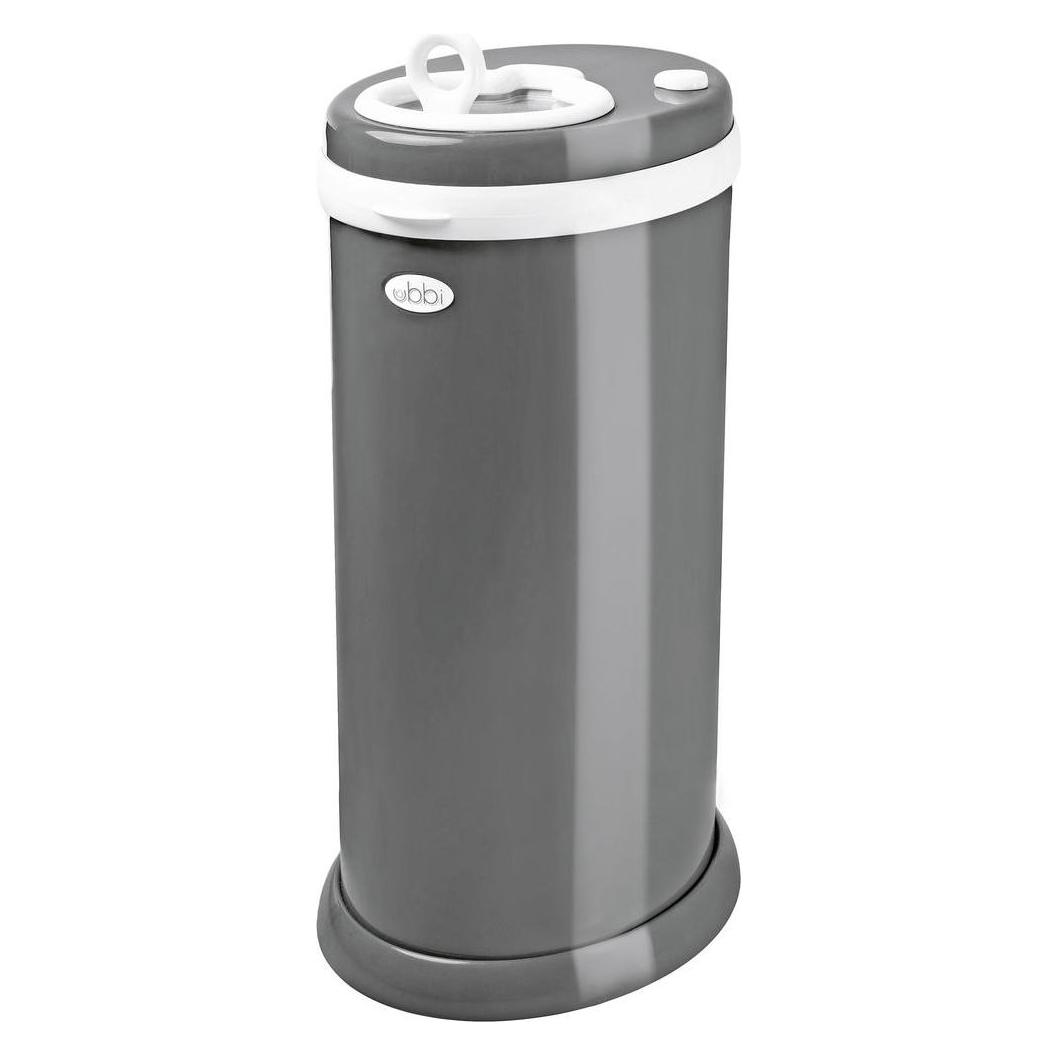
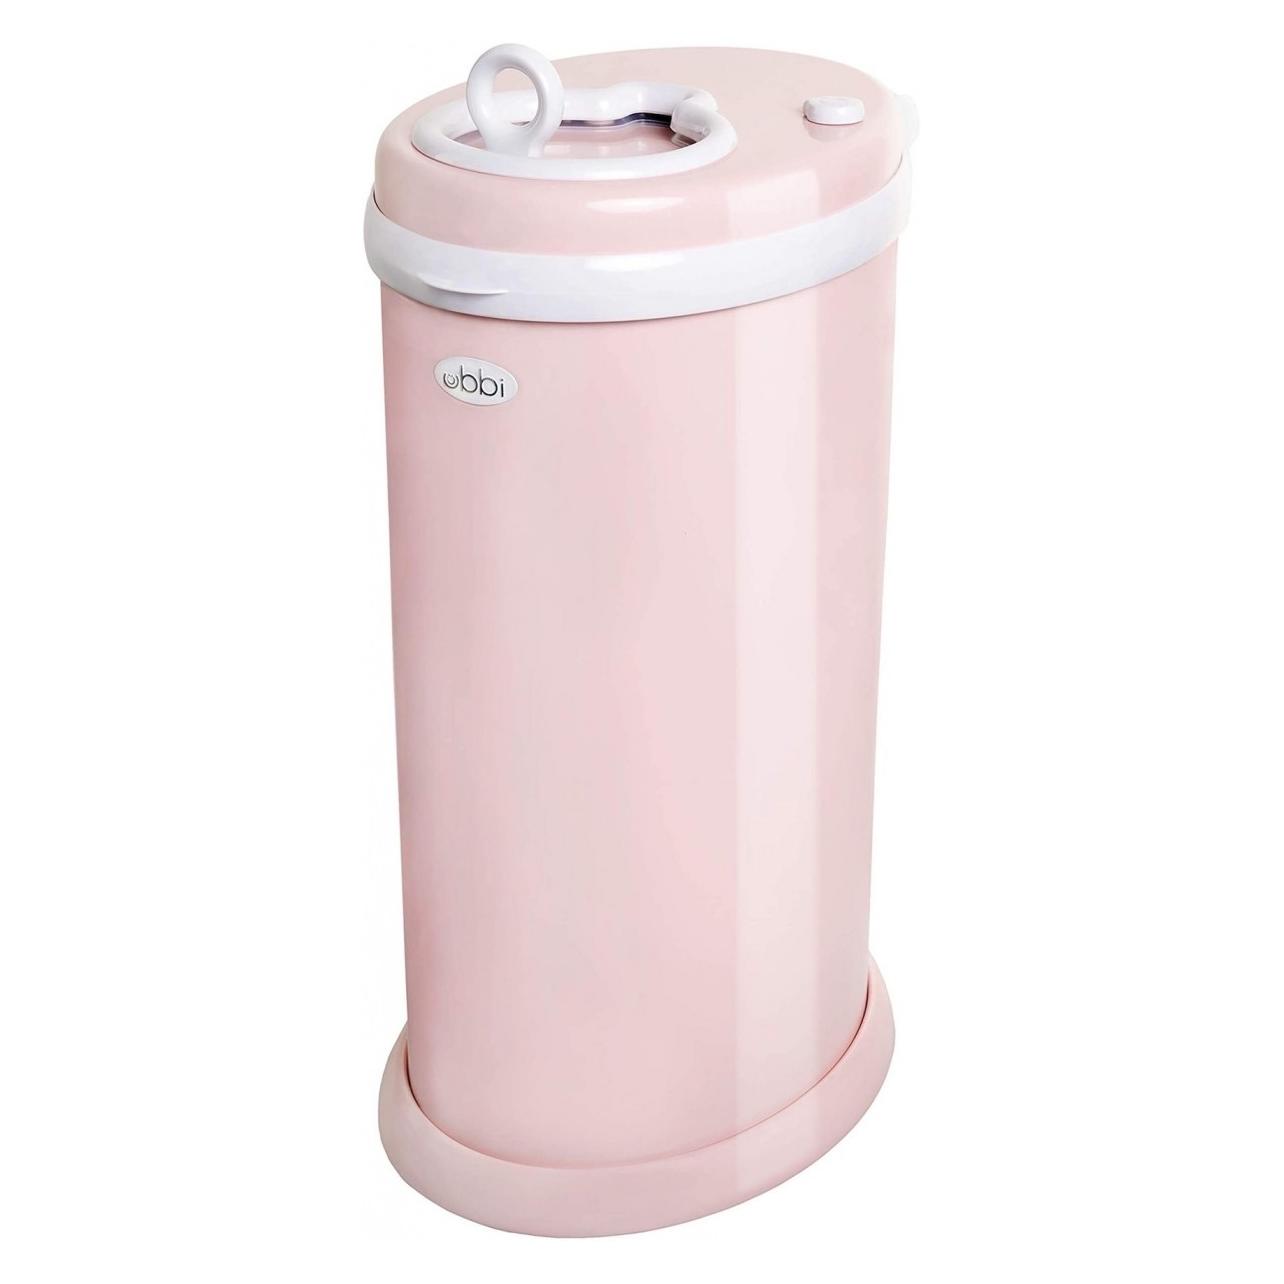
Ubbi WindeleimerUbbi Windeleimer Der Ubbi Windeleimer aus Stahl garantiert maximale Geruchskontrolle. Die Gummidichtungen wurden so eingesetzt, dass sie alle Gerüche einschliessen. Der Gleitverschluss minimiert das Entweichen von störenden Gerüchen beim Öffnen. Um den Anforderungen umweltbewusster Eltern gerecht zu werden, hat dieser preisgekrönte Windeleimer, der gleichzeitig jedes Kinderzimmer verschönert, den Vorteil, dass beliebige Müll- oder wiederverwendbare Stoffbeutel genutzt werden können. Aus einem einst eher industriellen Produkt wurde der elegante Ubbi Windeleimer, der leicht zu benutzen, zu leeren und zu säubern ist. Nicht zu vergessen, das Kindersicherungsschloss. Der Ubbi Windeleimer ist in vielen verschiedenen Farben und Mustern erhältlich. Edel und ohne störende Gerüche - eine optimale Lösung für jedes Kinderzimmer, die viel verspricht, aber auch hält. Der Windeleimer ist auch mit einer Kindersicherung versehen. Produktdetails: - Pulverbeschichteter Stahl - Gummidichtungen - Innovativer Gleitedeckel - Keine speziellen Beutel notwendig - Umweltfreundlich - Kindersicherer Verschluss - Sicher, bequem und sparsam - Einfach zu benutzen, zu leeren und zu säubern - Geeignet für bis zu 55 Windeln - Preisgekröntes Design - In vielen verschiedenen modernen Farben und Mustern erhältlich - Masse: H58 x B28 x T38 cm.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinbrenner, Lars: KündigungKündigung , Kündigungsgründe, Kündigungsschutz, Beteiligung des Betriebsrats , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20240716, Titel der Reihe: Arbeitshilfen für Betriebsräte##, Autoren: Weinbrenner, Lars~Fischer, Johan, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Abfindung; Beendigung von Arbeitsverhältnissen; Kündigungsfristen; Kündigungsschutz; Massenentlassung; Verdachtskündigung; Weiterbeschäftigung; Weiterbeschäftigungsanspruch; fristlose Kündigung; Änderungskündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 80 Blätter, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet? Welche Faktoren fließen in die Berechnung von Prämien ein?
Prämien in der Versicherungsbranche werden üblicherweise basierend auf Risikofaktoren berechnet, wie z.B. Alter, Gesundheitszustand, Beruf und Versicherungssumme. Weitere Faktoren, die in die Berechnung einfließen können, sind die Art der Versicherung, die Laufzeit des Vertrags und eventuelle Vorerkrankungen. Die individuellen Risikomerkmale des Versicherungsnehmers bestimmen letztendlich die Höhe der Prämie. **
-
Wie werden Prämien in der Versicherungsbranche berechnet? Gibt es bestimmte Faktoren, die die Höhe der Prämien beeinflussen?
Prämien in der Versicherungsbranche werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel Alter, Geschlecht, Gesundheitszustand, Beruf und Versicherungssumme. Auch das Risiko, das der Versicherer eingehen muss, spielt eine wichtige Rolle bei der Festlegung der Prämienhöhe. Versicherungsunternehmen verwenden komplexe Algorithmen und statistische Modelle, um die Prämien für ihre Kunden zu kalkulieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **

Welche Arten von Policen bieten Versicherungsunternehmen in der Regel an und welche Leistungen sind in den jeweiligen Policen enthalten?
Versicherungsunternehmen bieten in der Regel Lebensversicherungen, Haftpflichtversicherungen, Kfz-Versicherungen, Hausratversicherungen und Krankenversicherungen an. Die Leistungen variieren je nach Art der Police, können aber beispielsweise Schadensersatz bei Unfällen, Diebstahl oder Krankheitskosten abdecken. Es ist wichtig, die genauen Leistungen und Bedingungen der jeweiligen Police zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
Was sind die gängigsten Tarife und Vertragsbedingungen, die Gasversorgungsunternehmen anbieten?
Die gängigsten Tarife sind Grundversorgungstarife und Sonderverträge. Die Vertragsbedingungen beinhalten meist eine Mindestvertragslaufzeit, Kündigungsfristen und Preisgarantien. Zusätzlich bieten viele Unternehmen auch Ökogastarife an. **
Top-Angebote
Produkte zum Begriff Ubbi-Windelsack-UB10090:
-
Ubbi WindelbehälterDer Windeleimer von Ubbi ist der günstigste auf dem Markt, preisgekrönt und ökologisch nachhaltig. Er hat ein innovatives und elegantes Design und ist aus pulverbeschichtetem Stahl gefertigt, um eine lange Lebensdauer zu gewährleisten und Rostgefahr zu vermeiden. Alle Dichtungen sind aus Gummi hergestellt, speziell entwickelt, um Gerüche zu blockieren und den Luftdurchgang im Behälter zu minimieren, dank der Öffnung mit dem Original-Schiebedeckel. Es ist nicht die Verwendung von Beuteln der Marke Ubbi erforderlich, es funktioniert auch mit waschbaren Stoffbeuteln und wiederverwendbar. Diese Option macht es nicht nur super praktisch, sondern auch sehr bequem und einfach zu verwenden. Es verfügt über eine Kindersicherung und ist in einer Vielzahl attraktiver Farben und Muster erhältlich. Maximaler Stil und keine Gerüche, das Beste für jeden Kindergarten.98,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ubbi WindeleimerUbbi Windeleimer Der Ubbi Windeleimer aus Stahl garantiert maximale Geruchskontrolle. Die Gummidichtungen wurden so eingesetzt, dass sie alle Gerüche einschliessen. Der Gleitverschluss minimiert das Entweichen von störenden Gerüchen beim Öffnen. Um den Anforderungen umweltbewusster Eltern gerecht zu werden, hat dieser preisgekrönte Windeleimer, der gleichzeitig jedes Kinderzimmer verschönert, den Vorteil, dass beliebige Müll- oder wiederverwendbare Stoffbeutel genutzt werden können. Aus einem einst eher industriellen Produkt wurde der elegante Ubbi Windeleimer, der leicht zu benutzen, zu leeren und zu säubern ist. Nicht zu vergessen, das Kindersicherungsschloss. Der Ubbi Windeleimer ist in vielen verschiedenen Farben und Mustern erhältlich. Edel und ohne störende Gerüche - eine optimale Lösung für jedes Kinderzimmer, die viel verspricht, aber auch hält. Der Windeleimer ist auch mit einer Kindersicherung versehen. Produktdetails: - Pulverbeschichteter Stahl - Gummidichtungen - Innovativer Gleitedeckel - Keine speziellen Beutel notwendig - Umweltfreundlich - Kindersicherer Verschluss - Sicher, bequem und sparsam - Einfach zu benutzen, zu leeren und zu säubern - Geeignet für bis zu 55 Windeln - Preisgekröntes Design - In vielen verschiedenen modernen Farben und Mustern erhältlich - Masse: H58 x B28 x T38 cm.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinbrenner, Lars: KündigungKündigung , Kündigungsgründe, Kündigungsschutz, Beteiligung des Betriebsrats , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20240716, Titel der Reihe: Arbeitshilfen für Betriebsräte##, Autoren: Weinbrenner, Lars~Fischer, Johan, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Abfindung; Beendigung von Arbeitsverhältnissen; Kündigungsfristen; Kündigungsschutz; Massenentlassung; Verdachtskündigung; Weiterbeschäftigung; Weiterbeschäftigungsanspruch; fristlose Kündigung; Änderungskündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 80 Blätter, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet? Welche Faktoren fließen in die Berechnung von Prämien ein?
Prämien in der Versicherungsbranche werden üblicherweise basierend auf Risikofaktoren berechnet, wie z.B. Alter, Gesundheitszustand, Beruf und Versicherungssumme. Weitere Faktoren, die in die Berechnung einfließen können, sind die Art der Versicherung, die Laufzeit des Vertrags und eventuelle Vorerkrankungen. Die individuellen Risikomerkmale des Versicherungsnehmers bestimmen letztendlich die Höhe der Prämie. **
Ähnliche Suchbegriffe für Ubbi-Windelsack-UB10090
-
Wie werden Prämien in der Versicherungsbranche berechnet? Gibt es bestimmte Faktoren, die die Höhe der Prämien beeinflussen?
Prämien in der Versicherungsbranche werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel Alter, Geschlecht, Gesundheitszustand, Beruf und Versicherungssumme. Auch das Risiko, das der Versicherer eingehen muss, spielt eine wichtige Rolle bei der Festlegung der Prämienhöhe. Versicherungsunternehmen verwenden komplexe Algorithmen und statistische Modelle, um die Prämien für ihre Kunden zu kalkulieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Welche Arten von Policen bieten Versicherungsunternehmen in der Regel an und welche Leistungen sind in den jeweiligen Policen enthalten?
Versicherungsunternehmen bieten in der Regel Lebensversicherungen, Haftpflichtversicherungen, Kfz-Versicherungen, Hausratversicherungen und Krankenversicherungen an. Die Leistungen variieren je nach Art der Police, können aber beispielsweise Schadensersatz bei Unfällen, Diebstahl oder Krankheitskosten abdecken. Es ist wichtig, die genauen Leistungen und Bedingungen der jeweiligen Police zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
-
Was sind die gängigsten Tarife und Vertragsbedingungen, die Gasversorgungsunternehmen anbieten?
Die gängigsten Tarife sind Grundversorgungstarife und Sonderverträge. Die Vertragsbedingungen beinhalten meist eine Mindestvertragslaufzeit, Kündigungsfristen und Preisgarantien. Zusätzlich bieten viele Unternehmen auch Ökogastarife an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.